
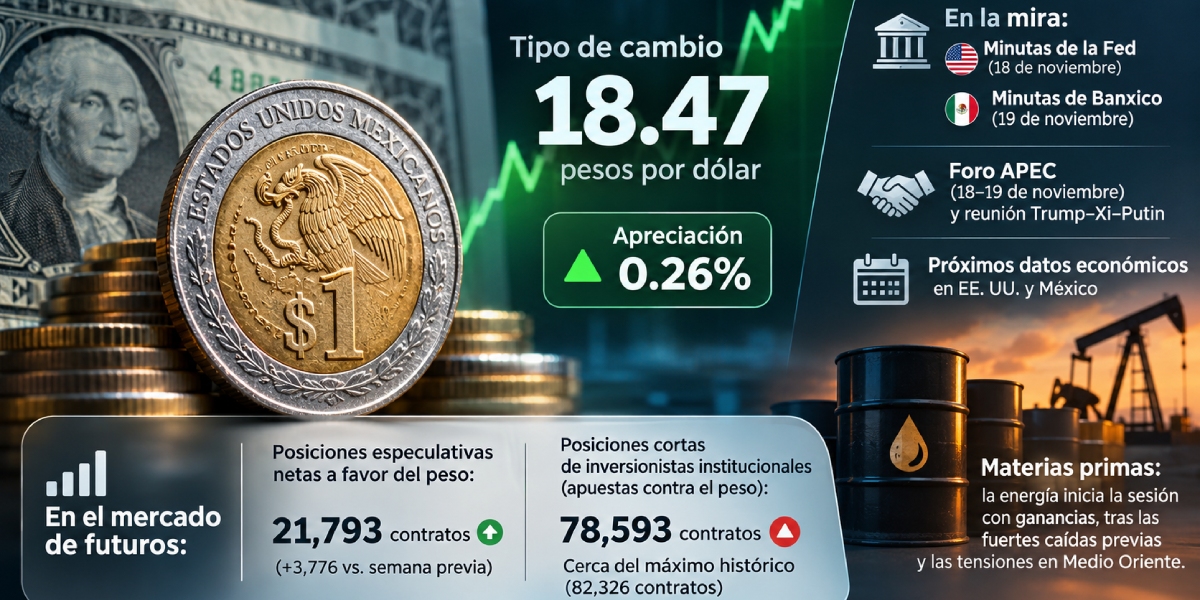
El tipo de cambio se mantiene estable, a la espera de más información respecto a la política monetaria en Estados Unidos y en México. Mañana 18 de noviembre a las 13:00 horas se publicarán las minutas de política monetaria de la Reserva Federal. Esta mañana, el mercado sigue descontando un incremento de la tasa de interés de la Reserva Federal de 25 puntos base el 9 de diciembre.
Por su parte, el jueves 19 a las 9:00 horas se publicarán las minutas del Banco de México, en donde será relevante conocer las opiniones de cada uno de los miembros de la Junta de Gobierno respecto a la guía prospectiva del anuncio del 5 de noviembre, que indicó que mantendrán la tasa de interés sin cambios en el nivel alcanzado por un periodo prolongado.
También en el marco del foro, se espera que el miércoles Claudia Sheinbaum tenga una breve reunión bilateral con Donald Trump. La presidenta Sheinbaum ha señalado que su reunión será muy breve y que habrá más oportunidad de una reunión en la Cumbre del G20 prevista para los días 14 y 15 de diciembre en Florida.
La estabilidad del tipo de cambio en semanas recientes se reflejó en el desempeño de las posiciones especulativas a favor del peso en el mercado de futuros de Chicago, que se publicaron ayer lunes en lugar del viernes 13 debido al feriado del Día de los Veteranos en Estados Unidos. Al 10 de noviembre, las posiciones especulativas netas a la espera de una apreciación del peso se ubicaron en 21,793 contratos, con un aumento de 3,776 contratos respecto a la semana previa, ubicándose en su mayor nivel desde el 29 de septiembre. Respecto al 15 de septiembre, previo al incremento de la tasa de la Reserva Federal, acumulan una disminución de 75.17% o 65,989 contratos, mientras que en el año la caída es de 79.51% o 84,573 contratos.
Sin embargo, no ha desaparecido el riesgo de episodios de depreciación del peso. Las posiciones se pueden observar mediante el reporte de Operadores en Futuros Financieros, que las desagrega por tipo de participante. Entre ellos se encuentran los administradores de activos e inversionistas institucionales, como fondos de pensiones, aseguradoras, fondos de inversión y fondos patrimoniales. Al 10 de noviembre, las posiciones cortas de estos participantes (apuestas en contra del peso) se ubicaron en 78,593 contratos, un aumento de 838 contratos respecto a la semana previa, ligando dos semanas al alza, y se mantienen cerca del máximo histórico de 82,326 contratos alcanzado el 6 de octubre. Respecto al 15 de septiembre, previo al incremento de la tasa de la Reserva Federal, acumulan un aumento de 35.86% o 20,746 contratos, mientras que en el año el aumento es de 228.90% o 54,697 contratos.
Lo anterior es relevante, ya que la caída de las posiciones especulativas desde el 15 de septiembre se explica principalmente por estos participantes, cuya posición neta disminuyó en 94,455 contratos en ese periodo, mientras que la de los fondos apalancados disminuyó en 21,989 contratos. A diferencia de los fondos apalancados, que suelen operar en el corto plazo, los inversionistas institucionales tienden a mantener sus posiciones por más tiempo, por lo que un nivel tan alto de posiciones cortas refleja que se están protegiendo ante el riesgo de una mayor depreciación del peso mexicano.
Mientras, en la canasta amplia de principales cruces, las divisas más apreciadas hoy son: el peso chileno con 0.55%, la rupia india con 0.49%, el rand sudafricano con 0.33%, la corona noruega con 0.26%, el peso mexicano con 0.26% y el real brasileño con 0.20%. Las divisas más depreciadas hoy son: el florín húngaro con 0.23%, la corona sueca con 0.10%, el won surcoreano con 0.09%, el zloty polaco con 0.09%, el dólar australiano con 0.04% y el rublo ruso con 0.04 por ciento.
Se publicará en la semana información económica relevante. En Estados Unidos, el miércoles 18 de noviembre se publicarán los inicios de vivienda y los permisos de construcción de octubre. Además, la Reserva Federal publicará las minutas de su última decisión de política monetaria. El jueves 19 de noviembre se publicarán las solicitudes de apoyo por desempleo semanales y el viernes el dato final del sentimiento del consumidor de la Universidad de Michigan del mes de noviembre.
En México, el jueves 19 de noviembre se publicará el Indicador Oportuno de la Actividad Económica de octubre y será relevante la publicación de las minutas de la última decisión de política monetaria del Banco de México. Finalmente, el viernes 20 de noviembre se publicarán la Encuesta Mensual de Servicios de septiembre y la Encuesta Mensual sobre Empresas Comerciales del mismo mes.
Las materias primas de energía comienzan la sesión con ganancias generalizadas, rebotando tras las fuertes caídas registradas en la jornada anterior y por las amenazas de Irán contra Estados Unidos e Israel. Hoy por la mañana, Irán amenazó con atacar infraestructura civil cercana a bases militares de esos dos países si recibe ataques parecidos en sus instalaciones. A la par, la Guardia Revolucionaria de Irán anunció que dos buques tanque que transportaban petróleo y gas natural por el estrecho de Ormuz chocaron con minas marítimas en el área. Ante esto:
- El petróleo WTI inicia la sesión cotizando en 86.23 dólares por barril, con un avance de 0.59%, luego de haber caído en las dos jornadas previas. Además, hoy tocó un mínimo de 84.68 dólares por barril, su nivel más bajo desde el 31 de agosto. Así, en lo que va del mes, el precio del WTI ha bajado 17.18 por ciento.
- El Brent inicia cotizando en 93.03 dólares por barril, con un alza de 0.64%, tras haber perdido 3.55% en la jornada anterior. Con ello, en lo que va del mes, el precio de esta materia prima ha caído 20.87 por ciento.
- El gas natural en Europa cotiza en 84.85 euros por MWh, con un incremento de apenas 0.12%. Esto ocurre luego de que el precio de este commodity descendió 6.82% ayer, su mayor caída diaria en dos semanas. Con esto, en lo que va del mes, su precio ha bajado 18.29 por ciento.
Los metales preciosos comienzan la sesión con ganancias generalizadas. El oro cotiza en 3,860 dólares por onza, con un ligero avance de 0.08%, tras haber caído 0.72% en la jornada anterior. La plata cotiza en 47.90 dólares por onza, con un incremento de 1.88%, luego de haber perdido 3.55% en la jornada previa.
De los metales industriales destaca el aluminio, que cotiza en 2,938 dólares por tonelada métrica, con un descenso de 2.21%, lo que representa su cuarta sesión consecutiva de pérdidas, para sumar un descenso de 4.25% en ese periodo. A pesar de que actualmente la oferta de aluminio se encuentra limitada, con los inventarios en su menor nivel desde 1990, su precio está siendo presionado a la baja por la expectativa de que el próximo año la oferta aumente sustancialmente y supere la demanda.
En México, en el Diario Oficial de la Federación se dieron a conocer los estímulos fiscales al Impuesto Especial sobre Producción y Servicios (IEPS) para los combustibles de la semana del 14 al 20 de noviembre de 2026. Los menores precios de energía han permitido la reducción de estos estímulos. Para la gasolina regular (Magna), el estímulo fiscal disminuyó a 0.28%, desde 26.01% de la semana previa, acumulando 35 semanas consecutivas de apoyo. En el caso de la gasolina Premium, el estímulo se eliminó (0.00%), desde 24.51% la semana previa, rompiendo una racha de 12 semanas consecutivas de apoyo. Por su parte, para el diésel, el estímulo se mantuvo en 100.00% por décima semana consecutiva, acumulando 36 semanas consecutivas de apoyo. Sin embargo, el estímulo complementario para el diésel disminuyó de 1.5935 a 0.0418 pesos por litro, por lo que el apoyo total se redujo de 121.64% a 100.57% de la cuota del IEPS.
Por su parte, el mercado de capitales muestra pérdidas entre los principales índices bursátiles a nivel global. En la sesión asiática, el Nikkei japonés registró una caída de 1.34%, cayendo en 3 de las últimas 4 sesiones. Por otro lado, el Hang Seng de Hong Kong mostró una caída de 1.03% y el CSI 300 de Shanghái perdió 0.08%. En Europa, el STOXX 600 registra una pérdida de 1.53%, sumando 5 sesiones de caídas. El DAX alemán muestra una caída de 0.94%, el CAC 40 francés pierde 1.60% y el FTSE 100 de Londres cae 0.96%. En Estados Unidos, en el mercado de futuros, el Dow Jones registra una pérdida de 0.58%, el Nasdaq 100 gana 0.43% y el S&P 500 avanza 0.02 por ciento.
A su vez, en Estados Unidos se publicaron las ventas minoristas correspondientes al mes de octubre, que mostraron un crecimiento mensual nominal de 0.21%, superando la expectativa del mercado de un crecimiento de 0.14% y sumando tres meses de incrementos. En términos reales, es decir, con cifras ajustadas por inflación, registraron una disminución de 0.14% mensual, luego de dos meses al alza. A tasa anual, las ventas minoristas registraron un crecimiento de 6.82% en términos nominales, mientras que en términos reales el avance fue de 2.64%, desacelerándose del 2.75% del mes anterior. Con esto, en el acumulado de enero a octubre, las ventas minoristas registraron un crecimiento nominal de 4.97% respecto al mismo periodo del año anterior, mientras que, en términos reales el crecimiento fue de 1.51%, siendo el mayor incremento para un mismo periodo desde el 2022.
De confirmarse la estimación para septiembre, el consumo privado registraría un crecimiento trimestral de 0.19% en el tercer trimestre, desacelerándose del 0.74% del trimestre anterior. Así, en el tercer trimestre se registraría un crecimiento anual de 1.28%, el menor desde el tercer trimestre de 2025. Para el acumulado de los primeros diez meses del año, el consumo registraría un crecimiento anual de 1.76%, acelerándose del avance de 0.58% del mismo periodo del año anterior, pero ubicándose por debajo del crecimiento de 2021 (9.03%), 2022 (4.96%), 2023 (4.07%) y 2024 (3.36%).
Por otro lado, el INEGI publicó la Encuesta Mensual de la Industria Manufacturera (EMIM) correspondiente a septiembre de 2026, que mostró que el personal ocupado total en la manufactura disminuyó 0.06% mensual, retrocediendo por tercer mes consecutivo, de acuerdo con la serie ajustada por estacionalidad. El indicador de personal ocupado total sigue mostrando una contracción anual de 0.90%, sumando 43 meses consecutivos de retrocesos. El deterioro del empleo en la manufactura responde a: 1) la imposición de aranceles sectoriales a las importaciones en Estados Unidos, afectando principalmente a la industria automotriz y a la industria siderúrgica, 2) la falta de inversión privada en México, ante el deterioro en el Estado de derecho, la baja confianza empresarial y la incertidumbre respecto al futuro de la relación comercial con Estados Unidos y 3) el incremento en los costos laborales en México.
A nivel subsector, las caídas anuales más profundas en septiembre se observaron en: fabricación de muebles, colchones y persianas (-5.00%), fabricación de productos textiles, excepto prendas de vestir (-3.50%), impresión e industrias conexas (-3.02%), fabricación de prendas de vestir (-2.84%) e industria del plástico y del hule (-2.80%).
Los subsectores con crecimiento anual del empleo en septiembre fueron: fabricación de maquinaria y equipo (4.81%), fabricación de equipo de computación, comunicación, medición y de otros equipos, componentes y accesorios electrónicos (3.86%), industria de la madera (1.56%), industrias metálicas básicas (1.00%) e industria de las bebidas y del tabaco (0.05%).
En cuanto a las horas trabajadas, mostraron una disminución mensual de 0.18%, mientras que a tasa anual registraron una contracción de 0.44%. Por su parte, las remuneraciones medias reales mostraron un crecimiento anual de 3.74%. La capacidad de planta utilizada se ubicó en 79.8% en septiembre.
Mercado de Dinero y Deuda
En Estados Unidos, la tasa de las notas del Tesoro a 10 años inicia la sesión sin cambios en 5.13 por ciento.
Mercado de Derivados
Para cubrirse de una depreciación del peso más allá de 19.50 pesos por dólar, una opción de compra (call), con una fecha de ejercicio dentro de 1 mes tiene una prima del 0.69% y representa el derecho, pero no la obligación a comprar dólares en el nivel antes mencionado.
Por otro lado, el forward interbancario a la venta se encuentra en 18.5396 a 1 mes, 18.7079 a 6 meses y 18.9208 pesos por dólar a un año.