
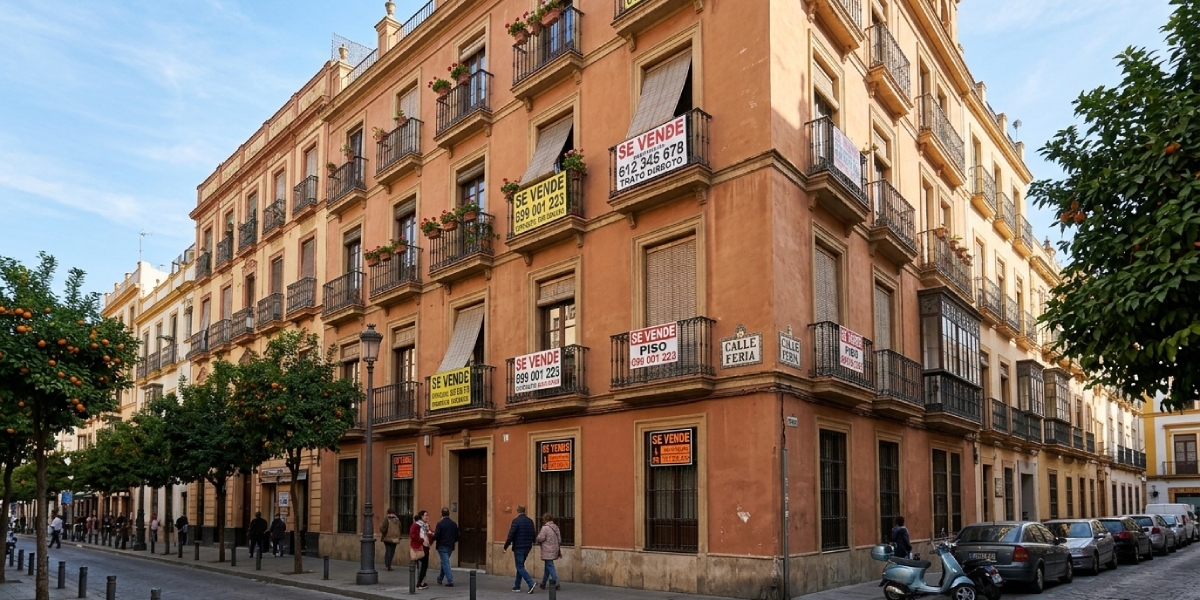
El mercado inmobiliario residencial de España continúa perdiendo dinamismo. En agosto de 2026, la compraventa de viviendas descendió 9.8% respecto al mismo mes del año anterior, con 34,599 operaciones, su nivel más bajo para un mes de agosto en seis años, de acuerdo con la estadística del Consejo General del Notariado.
En contraste, el precio promedio de las viviendas vendidas aumentó 12.8%, hasta 1,959 euros por metro cuadrado. Esta evolución muestra una brecha entre el número de transacciones y el costo de los inmuebles: se venden menos viviendas, pero aquellas que llegan al cierre de la operación registran precios más elevados.
Menos compraventas y financiamiento hipotecario
La disminución de las operaciones afectó tanto a los departamentos como a las viviendas unifamiliares, aunque con mayor intensidad en los primeros.
En agosto, las compraventas de pisos bajaron 11.1% interanual, hasta 24,702 unidades, mientras que las de viviendas unifamiliares retrocedieron 6.3%, con 9,896 operaciones.
También se observaron descensos de dos dígitos en la Comunidad Valenciana, País Vasco, Castilla-La Mancha, Murcia, Asturias y Madrid. En esta última, las operaciones disminuyeron 11% frente a agosto de 2025.
La contratación de hipotecas siguió una tendencia similar. Los 19,875 préstamos formalizados representaron una reducción de 5.6% anual y el segundo descenso consecutivo. La mayoría de las comunidades autónomas reportó cifras negativas, aunque Murcia, Canarias y País Vasco registraron incrementos.
Pese a la reducción en el número de créditos, el importe promedio de los préstamos hipotecarios aumentó 1.3%, hasta 164,978 euros. Según los notarios, 57.4% de las compraventas se financió mediante una hipoteca. En estas operaciones, el préstamo cubrió, en promedio, 73.2% del precio de la vivienda.
Los precios siguen al alza pese a la caída de operaciones
El comportamiento de los precios contrasta con la disminución de las compraventas. El valor promedio del metro cuadrado subió 12.8% anual, hasta 1,959 euros, y mantiene una trayectoria interanual positiva desde agosto de 2023, de acuerdo con los notarios.
Por regiones, Asturias y Cantabria encabezaron las alzas, ambas con 23.6%, seguidas de Murcia, con 20.6%, y la Comunidad Valenciana, con 18.2%. Madrid registró un incremento de 17.2 por ciento.
En contraste, Navarra y Baleares fueron las únicas comunidades donde el precio promedio de las viviendas vendidas disminuyó, con caídas de 7% y 4.9%, respectivamente.
Un mercado con menos operaciones y viviendas más caras
Los datos de agosto muestran que el principal reto del mercado residencial español es la combinación de menores niveles de compraventa y precios que continúan aumentando. La reducción de las hipotecas acompaña la pérdida de dinamismo de las transacciones, mientras que el importe promedio de los préstamos sigue creciendo.
Aunque estas cifras no permiten atribuir la caída a una sola causa, sí muestran un mercado en el que acceder a una vivienda continúa representando un desembolso elevado. La evolución de los precios, el financiamiento y el número de operaciones será clave para observar si el sector recupera actividad en los próximos meses.
Con información de idealista.com