
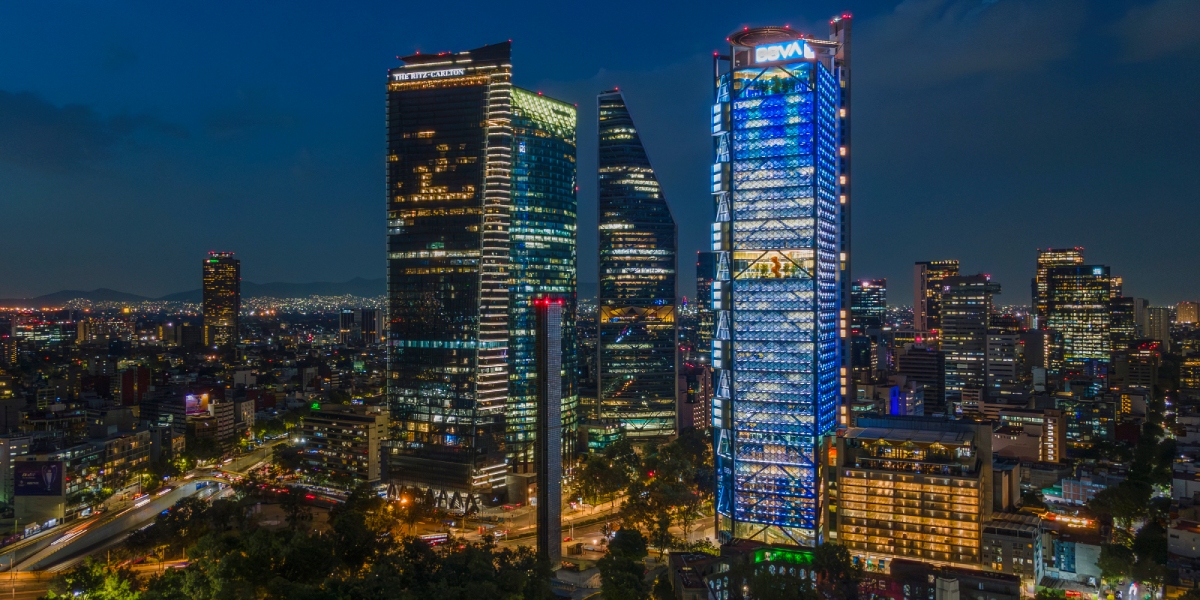
El mercado de oficinas de la Ciudad de México acumuló una absorción bruta de 477 mil metros cuadrados (m²) entre enero y septiembre de 2026, una disminución de 10% respecto al mismo periodo del año anterior, de acuerdo con datos de la plataforma inmobiliaria Solili.
La demanda se orienta principalmente a inmuebles con mejores especificaciones, infraestructura y amenidades, así como a ubicaciones consolidadas que facilitan las operaciones corporativas.
Oficinas Clase A concentran 80% de los arrendamientos
La preferencia por espacios de mayor calidad se reflejó en la distribución de las operaciones durante el tercer trimestre de 2026: las oficinas Clase A concentraron 80% de las transacciones registradas en la capital.
Por ubicación, Polanco reunió 32% de la absorción bruta trimestral, seguido por el corredor Norte, con 24%. En conjunto, ambas zonas concentraron 56% de la actividad, lo que confirma su relevancia para las empresas que buscan espacios corporativos en la ciudad.
La demanda, sin embargo, no depende únicamente de las características de los edificios. El precio de renta y la ubicación también influyen en la decisión de los inquilinos y en la capacidad de los inmuebles para atraer ocupantes.
Vacancia de oficinas baja a 16.4%
Al cierre de septiembre de 2026, la superficie vacante de oficinas en la Ciudad de México sumó 2.1 millones de m², equivalente a una tasa de vacancia de 16.4 por ciento.
Ahora bien, el comportamiento fue distinto entre las dos principales categorías de inmuebles. La superficie vacante de oficinas Clase B se redujo 15% anual, mientras que la de Clase A disminuyó 2% en el mismo lapso.
Muestra esta diferencia que la absorción de espacios también responde a factores como los costos de ocupación y la localización, además de la calidad y los servicios que ofrece cada edificio.
Desarrolladores mantienen cautela en nuevos proyectos
La superficie de oficinas en construcción en la Ciudad de México superó los 500 mil m² al cierre del tercer trimestre de 2026. Aunque la demanda ha recuperado niveles de actividad similares a los previos a la crisis sanitaria, el desarrollo de nuevos proyectos continúa moderándose.
La cifra contrasta con los más de un millón de m² que se encontraban en construcción durante la pandemia. La reducción refleja una postura más conservadora de los desarrolladores ante la incertidumbre económica y las condiciones financieras actuales.
Bajo este escenario, la preferencia por oficinas Clase A y por corredores consolidados como Polanco y Norte seguirá siendo un factor relevante para entender la distribución de la demanda y las oportunidades de ocupación en el mercado corporativo de la capital.