
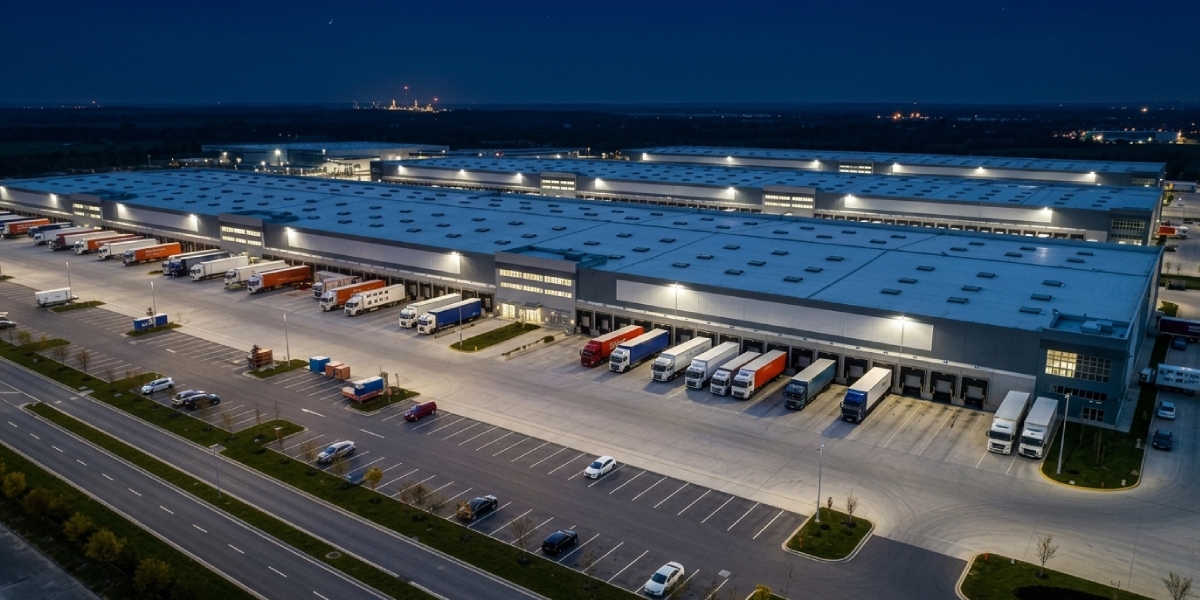
El mercado inmobiliario industrial de la Ciudad de México mantiene un ritmo de crecimiento durante 2026. Al cierre de octubre, la demanda de espacios acumuló una absorción bruta de 1 millón 20 mil metros cuadrados (m²), un incremento anual de 22% frente al mismo periodo del año anterior, de acuerdo con información de Solili.
Se presenta este comportamiento en un entorno internacional marcado por la incertidumbre comercial, las presiones arancelarias relacionadas con el T-MEC y las tensiones geopolíticas. Pese a estos factores, la capital conserva su atractivo para inversionistas y desarrolladores interesados en inmuebles industriales con conectividad y cercanía a los principales centros de consumo.
Inventario industrial de CDMX alcanza 22 millones de m²
Uno de los principales indicadores del crecimiento del sector es la expansión del inventario. A octubre de 2026, el mercado industrial de la Ciudad de México alcanzó un portafolio de aproximadamente 22 millones de m², luego de incorporar poco más de un millón de m² en lo que va del año.
Representa este avance un crecimiento de 11% respecto a 2025 y coloca a la capital como el segundo mercado industrial más grande del país, detrás de Monterrey, que ocupa el primer lugar desde 2025.
El ritmo de entregas también contrasta con el observado durante 2023 y 2024, cuando se incorporaron en promedio alrededor de 500 mil m² anuales, en un periodo de menor actividad constructiva.
Vacancia se mantiene por debajo del promedio nacional
La expansión del inventario ha estado acompañada por una mayor disponibilidad de espacios. De acuerdo con datos de Solili, al cierre de octubre, la tasa de vacancia industrial de la capital se ubicó en 4.4%, por debajo del promedio nacional de 5.5 por ciento.
Aunque este nivel es superior al mínimo de 0.7% registrado en el tercer trimestre de 2023, después de la pandemia, refleja un mercado con una oferta más amplia y mayores alternativas para las empresas que buscan instalarse o ampliar sus operaciones.
La disponibilidad también permite que los usuarios comparen ubicaciones y características de los inmuebles, mientras que los desarrolladores cuentan con mayor margen para responder a las necesidades específicas de la demanda.
Construcción industrial registra 771 mil m²
La reducción frente al año pasado no significa una pérdida de dinamismo en el sector. Parte del crecimiento actual del inventario se explica precisamente por la entrega de proyectos que comenzaron a edificarse en periodos anteriores.
Además, el mercado comienza a prepararse para una nueva etapa de expansión, con el inicio de proyectos bajo el esquema Build to Suit (BTS), desarrollados a la medida de las necesidades de un usuario específico.
CDMX podría recuperar el liderazgo nacional
Las perspectivas para el cierre de 2026 apuntan a que la capital podría recuperar el primer lugar nacional por tamaño de inventario industrial. Para ello, será relevante la entrega de los proyectos que actualmente se encuentran en las últimas etapas de construcción, así como el arranque de nuevos desarrollos BTS en los principales corredores metropolitanos.
La combinación de una demanda que crece a doble dígito, una tasa de vacancia inferior al promedio nacional y la incorporación de nuevos espacios coloca a la Ciudad de México en una posición favorable dentro del mercado industrial mexicano.
El reto para los próximos meses será mantener el equilibrio entre la oferta y la demanda, así como asegurar que los nuevos desarrollos respondan a los requerimientos de ubicación, conectividad y características técnicas de las empresas.